Como entender a relação entre receita e margem de lucro no seu negócio
Faturar mais e lucrar menos revela margem pressionada, caixa apertado e decisões erradas. Veja as fórmulas e o primeiro ponto para investigar.
Publicado em · Atualizado em · 21 min de leitura
Ouvir o artigo
Faturar mais e lucrar menos acontece quando a receita cresce sem preservar margem, caixa e capacidade operacional. Descontos, comissão sobre faturamento, vendas a prazo, custo de aquisição de cliente, impostos e retrabalho podem consumir o ganho adicional. O primeiro olhar do dono deve comparar, por produto ou serviço, receita vendida, dinheiro recebido, custos diretos, despesas comerciais e margem real. Depois, examine se o processo comercial está trazendo oportunidades adequadas, atendendo os contatos e conduzindo cada negócio sem destruir preço. Vender mais não corrige uma venda ruim. Apenas multiplica a perda. A decisão correta nasce de comparar volume, margem e caixa: se a receita cresce mas a margem cai e o caixa aperta, o crescimento está consumindo resultado. O dono deve então revisar preço, comissão, prazo e mix antes de escalar.
Faturar mais pode esconder uma operação mais fraca. Entenda por que a receita sobe, a margem diminui e qual número o dono precisa abrir antes de aumentar verba, contratar ou dar desconto.
01Resumo
- Receita é o valor vendido; caixa é o dinheiro que entrou no prazo necessário; lucro é o que sobra depois dos custos e despesas.
- A margem encolhe quando descontos, comissão, impostos, custos diretos, prazo de recebimento e retrabalho crescem mais rápido que a receita.
- O primeiro corte deve ser por produto, serviço, canal e vendedor, sempre comparando receita vendida, dinheiro recebido e margem real.
- Defina uma margem mínima e faça a meta comercial respeitar a capacidade operacional. Crescimento sem essa trava vira faturamento que exige crédito.
- Use a Auditoria de Lucro para colocar a operação diante de uma leitura técnica antes de reagir na virada do mês.
02O que é receita e margem de lucro?
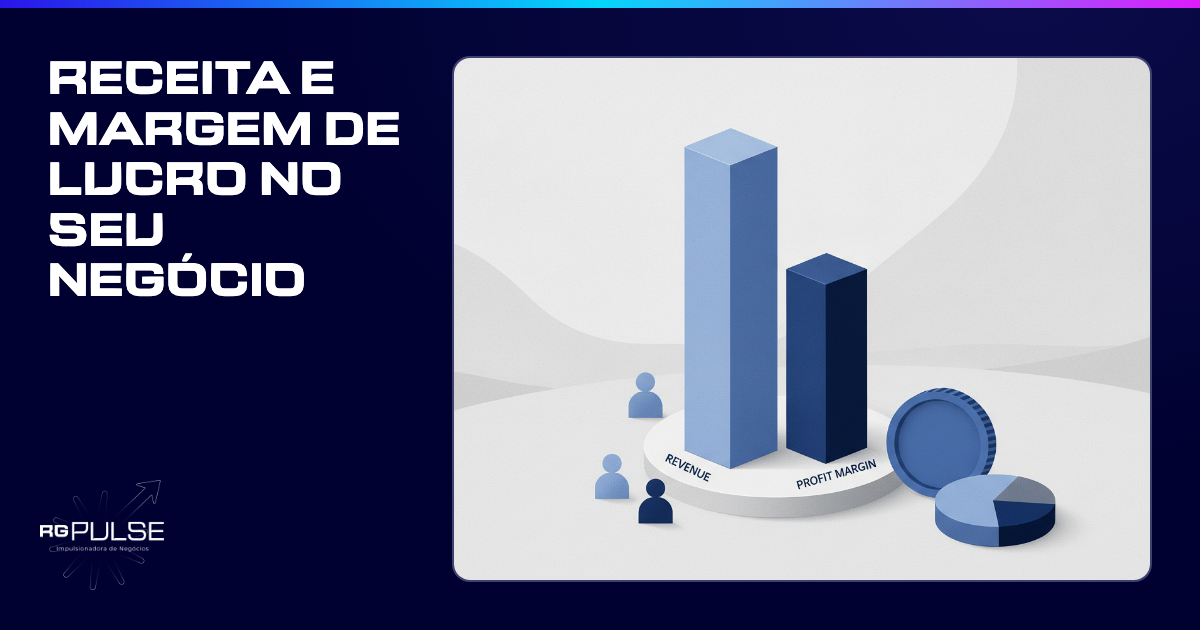
Receita é o valor das vendas realizadas em determinado período. Margem de lucro é a parcela da receita que permanece depois dos custos e despesas considerados na análise. A receita mostra o tamanho da venda; a margem mostra a qualidade econômica da venda. Confundir os dois faz o dono comemorar um crescimento que pode estar consumindo caixa.
Receita é o valor que a empresa vende. Em operações de venda direta ao consumidor, pode ser o total dos pedidos aprovados. Em negócios que fornecem para outras empresas, o valor dos contratos faturados. Em empresas de software por assinatura, a cobrança dos planos. Na venda de imóveis, a comissão gerada pela venda. No fornecimento de joias e semijoias, o pedido do lojista ou da revendedora.
Margem de lucro é o lucro dividido pela receita, multiplicado por cem, segundo a fórmula publicada em 2026. A conta transforma um valor absoluto em proporção. Se a empresa vende mais, mas cada venda deixa uma parcela menor, o crescimento pode piorar a operação.
A margem bruta parte do lucro bruto dividido pela receita. A margem líquida considera tributações, despesas de produção e outros custos, segundo definição publicada em 2023 e atualizada em 2025. Uma análise séria precisa dizer qual margem está sendo usada. Misturar margem bruta com lucro líquido cria uma fotografia falsa.
Caixa não é sinônimo de receita. Gerar caixa significa fazer o dinheiro entrar no negócio, no prazo correto e em volume suficiente para pagar contas, investir e manter a operação funcionando. Uma venda parcelada pode elevar a receita hoje e deixar o caixa pressionado por semanas ou meses.
Por isso, o dono deve separar três perguntas. Quanto foi vendido? Quanto sobrou depois dos custos? Quanto entrou no caixa? Uma indústria pode fechar contratos maiores, uma imobiliária pode assinar vendas relevantes e uma operação de joias pode aumentar pedidos de lojistas. Nenhuma dessas situações prova lucro disponível.
03Por que a receita pode crescer enquanto a margem encolhe?
A receita cresce enquanto a margem encolhe quando o aumento das vendas vem acompanhado de desconto, comissão, imposto, custo de aquisição, prazo de recebimento ou operação mais cara. O faturamento sobe, mas cada real vendido deixa menos resultado. A empresa trabalha mais para reter menos.
O erro começa quando o dono olha apenas o total vendido. Crescer em receita é simplesmente vender mais. O problema aparece na qualidade da venda. Se o time dá desconto para bater meta, vende para um cliente que exige muito suporte ou aceita prazo sem capital de giro, a receita cresce com uma conta escondida.
A primeira pressão costuma vir do preço. Comissão calculada sobre faturamento bruto incentiva o vendedor a fechar qualquer negócio. O vendedor bate a meta, o dono paga comissão e a margem desaparece. A RG Pulse defende comissão que premie margem, mix, recorrência e reativação da carteira, não apenas volume.
A segunda pressão vem do prazo. Vender mais a prazo, sem planejamento, exige mais capital de giro. O crescimento no papel pode esconder caixa apertado, dificuldade para honrar fornecedores e tributos. A dependência de crédito caro para tapar o buraco fragiliza ainda mais a estrutura.
A terceira pressão está no custo para gerar e atender a demanda. Lead é contato interessado. Quando o contato chega e não recebe resposta, o custo de mídia já foi pago e o retorno é zero. Quando chega lead ruim, o time gasta horas filtrando e deixa de atender quem tinha chance real.
A quarta pressão está no mix. Produto de baixo preço pode ocupar estoque, atendimento e entrega, mas deixar menos lucro que uma oferta mais adequada. No atacado de semijoias, vender volume para lojista sem olhar recompra, prazo e margem pode produzir uma carteira grande e pouco rentável. No SaaS, plano barato com suporte pesado pode fazer o mesmo.
A quinta pressão é tributária. No Anexo I do Simples, a alíquota efetiva parte de 4% na primeira faixa e sobe até 11,9% na virada dos R$ 3,6 milhões, segundo a regra tributária citada em 2026. Quando a comissão sobe e a margem cai, o imposto pode continuar sendo calculado sobre a receita.
O dono não deve culpar o gestor de tráfego, a agência anterior ou o time antes de abrir a operação. A pergunta correta é: qual parte da venda adicional está deixando dinheiro? Separe canal, oferta, vendedor, cliente, prazo e custo de atendimento. O culpado raramente aparece antes do corte correto dos dados.
04Como descer a meta até a rotina diária?
Maximizar o lucro exige maximizar a contribuição de cada venda, não apenas o número de pedidos ou contratos. A fórmula prática combina receita, margem por oferta, custo comercial, capacidade operacional e velocidade de recebimento. O dono deve decidir quais vendas merecem crescer e quais vendas precisam ser recusadas.
A fórmula financeira começa pela margem: lucro dividido pela receita, multiplicado por cem. Mas a decisão comercial precisa descer um nível. Calcule quanto cada produto, serviço, plano, imóvel ou coleção contribui depois do custo direto, da comissão, do imposto e do custo necessário para vender.
Depois, considere a capacidade. Uma empresa pode ter demanda suficiente e ainda assim perder dinheiro porque o atendimento atrasou, a implantação acumulou ou o pós-venda virou retrabalho. Crescimento saudável exige alinhar meta de vendas com capacidade operacional real e previsão de demanda, revisando custos e objetivos mensalmente.
A lógica da engenharia reversa da meta ajuda a tirar o desejo do papel. Comece pela margem ou comissão desejada. Divida pelo ticket médio para chegar ao número de vendas. Divida as vendas pela taxa real de fechamento para chegar às oportunidades. Divida as oportunidades pela taxa real de qualificação para chegar às conversas. Depois, distribua a rotina pelos dias úteis.
No mercado imobiliário, a RG usa um exemplo com ticket médio de R$ 500 mil. Uma meta de R$ 150 mil de comissão no ano equivale a cerca de R$ 5 milhões em valor geral de vendas, ou VGV, que é o volume financeiro dos imóveis vendidos. A conta chega a dez vendas, cerca de cem visitas e cerca de quinhentas conversas qualificadas, aproximadamente duas por dia.
O exemplo não é uma meta universal. Serve para revelar o gargalo. Se a quantidade de conversas não cabe na rotina, o problema pode ser meta irreal, falta de gente ou conversão baixa. Aumentar verba antes de responder essa pergunta é colocar combustível em uma operação que ainda não sabe onde perde.
A mesma lógica serve para e-commerce, indústria, SaaS e joias. Troque comissão por lucro desejado, use o ticket real e aplique as taxas reais da operação. Não use média de mercado no lugar dos seus números. A conta precisa explicar a sua empresa, não parecer bonita em uma apresentação.
Use estes passos para transformar o número final em decisão:
- Defina o lucro ou a comissão que precisa permanecer depois dos custos.
- Calcule a margem por produto, serviço, plano, coleção ou tipo de contrato.
- Divida o resultado desejado pelo ticket médio real para estimar vendas necessárias.
- Divida as vendas pela taxa real de fechamento para encontrar oportunidades necessárias.
- Divida as oportunidades pela taxa real de qualificação para encontrar conversas necessárias.
- Compare a rotina necessária com a capacidade do time e revise preço, mix, meta ou estrutura.
05Como equilibrar crescimento de receita e margem de lucro?
Equilibrar crescimento e margem exige uma regra simples: nenhuma meta de receita pode ignorar margem mínima, caixa e capacidade de entrega. O dono precisa escolher ofertas rentáveis, controlar desconto, remunerar o comportamento certo e revisar a operação mensalmente. Crescer continua importante, mas crescer sem critério não é estratégia.
Quais são as melhores práticas para aumentar a margem?
Comece pelo preço e pelo mix. Defina uma margem mínima por produto ou serviço e não negocie abaixo dela. A trava precisa aparecer na proposta, na aprovação do desconto e na regra de comissão. Sem essa proteção, cada vendedor pode interpretar preço de um jeito e o dono descobre tarde demais que vendeu contra si.
Depois, reorganize a remuneração. Prospecção, atendimento e relacionamento são funções diferentes. Quando uma pessoa acumula tudo, tende a priorizar a tarefa mais confortável e a prospecção desaparece. Nem toda empresa precisa de três pessoas desde o começo, mas toda operação precisa saber qual papel está acumulado em quem.
A comissão precisa ser compreensível e conectada ao resultado que a empresa quer preservar. Se o vendedor não consegue calcular quanto receberá, a comissão virou loteria. A RG trabalha com remuneração total esperada, chamada OTE, que é o valor total previsto quando a meta é atingida, dividido entre fixo e variável conforme o ciclo de venda.
Proteja o caixa. Compare mensalmente o que foi vendido com o que foi recebido. Compare também o prazo médio dado ao cliente com o prazo concedido pelos fornecedores. Se a empresa financia o comprador e paga o fornecedor antes, a receita pode crescer junto com a necessidade de dinheiro.
Aumente o valor percebido antes de cortar preço. No e-commerce, isso pode passar por composição de oferta, combos, mix e recompra. Na indústria, pode envolver escopo, prazo e serviço agregado. Em joias e semijoias, a análise inclui coleção, giro, pedido mínimo e recompra do lojista. Em SaaS, inclui o esforço de implantação e suporte que cada plano consome.
A margem melhora quando a empresa para de tratar todo cliente como igual. Alguns compram rápido, pagam bem e recompõem. Outros exigem negociação, suporte e prazo. O dono precisa conhecer essa diferença antes de escalar aquisição. A segunda compra de uma base ativa pode custar menos esforço que buscar um cliente novo, mas só acontece quando existe processo de relacionamento.
Como evitar a armadilha do crescimento sem lucro?
A armadilha aparece na virada do mês. Um fechamento bom cria impulso para aumentar verba, contratar vendedor ou abrir canal. Um fechamento ruim cria impulso para cortar mídia, trocar fornecedor ou demitir. Os dois movimentos podem ser reação emocional ao total, não decisão baseada no que produziu o número.
A RG Pulse chama esse momento de Virada do Mês. Decisão existe quando o dono sabe quantas oportunidades entraram, quantas foram atendidas, onde o processo comercial perdeu negócios, qual foi a margem real e quanto entrou no caixa. Reação existe quando só há faturamento total.
Antes de escalar, teste se a verba ainda responde. Quando o teste de investir mais não responde em resultado, a decisão correta é não gastar à toa e abrir outra fonte de receita.
Antes de cortar, descubra se o problema está na demanda, no atendimento, na oferta ou no fechamento. A mesma operação pode ter lead suficiente e conversão baixa. Conversão é a proporção de contatos que avançam de uma etapa para outra. Responder rápido sem marcar o próximo passo, especialmente no mercado imobiliário, não prova avanço.
O crescimento sem lucro também nasce de metas mal desenhadas. Meta que ninguém bate por meses ensina o time que a meta é decoração. Meta baseada apenas em receita incentiva desconto. Meta que considera margem, recebimento, mix e recompra orienta decisões melhores.
Usar antecipação de recebíveis ou empréstimo de curto prazo para cobrir furo de caixa é solução emergencial, não modelo de crescimento. O negócio precisa voltar a gerar caixa eficaz, porque caixa saudável dá visão estratégica, permite negociar com fornecedor e enfrentar períodos fracos sem tomar decisão desesperada.
A tabela abaixo separa caminhos que parecem crescimento, mas têm efeitos econômicos diferentes.
06Quais indicadores acompanhar para entender a saúde financeira?
A saúde financeira aparece quando o dono acompanha receita vendida, dinheiro recebido, margem, custo comercial, conversão e capacidade de entrega juntos. Nenhum indicador isolado explica o negócio. Faturamento elevado não prova lucro e lucro contábil não prova caixa suficiente para pagar a próxima obrigação.
O que é a Regra dos 40% e como aplicá-la?
Essa regra é uma referência usada em empresas SaaS, software como serviço, para observar crescimento e margem em conjunto. A aplicação exige somar a taxa de crescimento da receita com a margem de lucro. Essa referência serve como orientação, mas a regra não substitui a leitura do caixa nem serve como meta automática para qualquer vertical.
Use a regra como pergunta, não como meta. Mesmo quando a receita cresce e a margem permanece positiva, o indicador pode ficar acima da referência. Mas isso não significa que a empresa está saudável: pode estar crescendo em volume ruim ou com custos altos. A regra ajuda a ver se crescimento e rentabilidade caminham juntos, não substitui a leitura do caixa.
Para uma empresa SaaS, acompanhe receita recorrente, margem, cancelamento e custo para trazer cliente novo. Cancelamento é quando o cliente para de pagar ou deixa de usar. Para indústria, e-commerce, imobiliária e joias, adapte a lógica para o ciclo de venda, prazo de recebimento, margem por pedido e recompra.
A aplicação correta usa dados da própria empresa. Não basta escolher um mês excepcional. Compare períodos equivalentes, retire receitas extraordinárias e separe venda aprovada de dinheiro recebido. Uma promoção que elevou a receita, mas trouxe compradores de baixa margem, não representa melhora estrutural.
A regra fica perigosa quando vira justificativa para crescer a qualquer custo. O dono não precisa perseguir um número bonito. Precisa saber se o crescimento paga a operação, financia o próximo ciclo e deixa margem suficiente para absorver erro, imposto, atraso e investimento.
Como calcular a margem de lucro e a receita?
Calcule a receita somando as vendas realizadas no período e separando cancelamentos, devoluções e impostos conforme a regra contábil usada na empresa. Em seguida, apure o lucro com os custos e despesas que a análise pretende considerar. A margem de lucro resulta do lucro dividido pela receita, multiplicado por cem.
Faça a leitura em camadas. A margem bruta mostra o que sobra depois dos custos diretamente ligados à entrega. A margem líquida inclui tributações, despesas de produção e outros custos. Um e-commerce pode ter boa margem bruta e perder resultado em mídia, comissão, logística e atendimento. Uma indústria pode vender bem e perder em matéria-prima, retrabalho e prazo.
O corte mais útil é por unidade econômica. Abra produto, serviço, plano, coleção, região, canal e vendedor quando houver dados. Depois compare com o dinheiro recebido. A diferença entre venda e recebimento revela o risco de capital de giro. Receita é promessa contratual ou venda registrada; caixa é o dinheiro disponível para operar.
O dono também deve observar o custo de aquisição de cliente, que é quanto custa somar mídia, equipe e esforço para trazer um comprador novo. Não confunda esse custo com o retorno da venda. O cliente novo pode comprar uma vez, recomprar ou consumir suporte por longo período. A conta precisa refletir a realidade do relacionamento.
Crie uma rotina mensal com cinco perguntas: quanto vendemos, quanto recebemos, qual margem ficou por oferta, onde o processo comercial perdeu oportunidades e que parte da operação consumiu mais capacidade. A rotina não precisa de relatório ornamentado. Precisa de números que mudem uma decisão.
O que sustenta o negócio não é o volume de vendas, mas a capacidade de gerar caixa. Para pequenas e médias empresas, essa disciplina é questão de sobrevivência. Crescer sem planejamento é andar sem rumo, especialmente em 2026, quando o mercado exige mais profissionalização e esforço operacional.
- faturar mais sem aumentar o risco de caixa → Compare prazo de recebimento e prazo de pagamento, depois defina uma margem mínima por oferta.
- parar de depender de desconto para bater meta → Mude a comissão para premiar margem, mix, recorrência e reativação da carteira.
- saber se o problema está no lead ou no atendimento → Separe oportunidades recebidas, contatos atendidos e negócios que avançaram para a próxima etapa.
- decidir se deve aumentar a verba de aquisição → Verifique primeiro se a verba atual ainda responde e se a operação consegue atender a demanda.
- tomar uma decisão antes de trocar fornecedor ou contratar alguém → Abra uma Auditoria de Lucro para receber uma leitura técnica da operação antes da reação.
- Você fatura mais, mas não sabe onde o dinheiro desaparece. Abra uma Auditoria de Lucro e leve receita, recebimentos, margem e regra de comissão para a leitura.
- Você cresce no caos e virou o gargalo da empresa. Mapeie quem é responsável por prospecção, atendimento, fechamento e relacionamento antes de aumentar a meta.
- Você é refém de tráfego pago e quer colocar mais verba. Confirme se a verba atual responde, se o rastreamento registra ações reais e se o time atende os contatos.
- Você vende para lojistas e revendedoras, mas a recompra não acontece. Abra a margem por pedido e trate a base ativa como processo de relacionamento, não como consequência.
07O que é essa leitura técnica?
Essa leitura técnica dura uma hora e permite ao dono colocar a operação diante de profissionais que já passaram por mais de 250 empresas. A equipe observa onde o lucro pode estar vazando e devolve uma leitura para orientar a próxima decisão, sem transformar a conversa em apresentação comercial.
Depois de separar receita, margem e caixa, sobra uma pergunta difícil: qual vazamento merece atenção primeiro? O dono sobrecarregado costuma responder pela sensação da virada do mês. Aumenta verba porque vendeu bem, corta mídia porque vendeu mal, troca o vendedor porque a meta não veio ou compra outra ferramenta para organizar o caos.
Essa leitura entra antes dessa reação. A reunião é gratuita, dura uma hora e coloca a operação diante de profissionais da RG Pulse que já passaram por mais de 250 empresas. A leitura procura pontos como contato que entrou e não foi atendido, verba que deixou de responder, conversão travada, base de clientes parada e processo comercial sem dono.
A conversa não é reunião de vendas, call de apresentação ou bate-papo comercial. Preço e proposta não entram na conversa. Essa leitura é o olhar de fora: uma leitura qualificada para o dono decidir melhor. Não é revisão de processo, não inclui acesso às ferramentas e não entrega plano executável. Essa profundidade pertence a uma revisão completa e paga do processo comercial, mais robusta e realizada com acesso à operação.
A diferença importa. Sem acesso às ferramentas, essa leitura não finge que conhece cada detalhe escondido no atendimento, nas contas de mídia ou no CRM, que é a ferramenta que organiza contatos, etapas e histórico comercial. A leitura trabalha com o que o dono coloca na mesa e ajuda a definir qual pergunta precisa ser investigada depois.
A RG abre no máximo três Auditorias de Lucro por semana, porque a condução fica com profissionais seniores da casa. Para o dono que fatura e não vê sobra, a decisão prática é colocar os números diante de uma leitura técnica antes de aumentar verba, contratar vendedor, trocar CRM ou demitir alguém.
Essa leitura trabalha com os números que o dono coloca na mesa: receita vendida, dinheiro recebido, margem por oferta, regra de comissão, origem das oportunidades e pontos de atrito no atendimento. Não precisa maquiar o número. Uma leitura útil começa onde a operação realmente está.
A pergunta final é objetiva: você quer reagir ao próximo fechamento ou quer entender qual decisão o número sustenta? Abra sua Auditoria de Lucro e coloque a operação diante de quem olha para processo comercial, margem e caixa todos os dias.
08Leia também
09Glossário
- Receita: Receita é o valor das vendas realizadas em um período que mostra quanto a empresa vendeu.
- Margem de lucro: Margem de lucro é o percentual da receita que permanece depois dos custos e despesas considerados na análise.
- Margem bruta: Margem bruta é o lucro bruto dividido pela receita que mostra o resultado antes de despesas mais amplas.
- Margem líquida: Margem líquida é o resultado depois de tributações, despesas de produção e outros custos que mostra o ganho final.
- Caixa: Caixa é o dinheiro efetivamente recebido no prazo necessário para manter a operação funcionando.
- Capital de giro: Capital de giro é o dinheiro necessário para financiar o intervalo entre pagar a operação e receber dos clientes.
- Taxa de conversão: Taxa de conversão é a proporção de contatos que avançam de uma etapa do processo comercial para a próxima.
- CRM: CRM é a ferramenta que organiza contatos, etapas do processo comercial e histórico de atendimento.
- Custo de aquisição de cliente: Custo de aquisição de cliente é quanto a empresa gasta para trazer um comprador novo.
- Regra dos 40%: Regra dos 40% é uma referência que soma crescimento da receita e margem de lucro para observar equilíbrio em empresas SaaS.
10Referências
- O mito do crescimento: por que faturar mais pode levar a ...
- Receita vs. Lucro: Diferenças, Exemplos e Como Gerenciar
- Indicadores de desempenho para MEI: quais números acompanhar ...
- Defina a margem de lucro ideal para seu produto e venda mais ...
- (PDF) RELEASE DE RESULTADOS 1T 2026, Mziq
- RELEASE DE RESULTADOS 2T 2026, content.btgpactual.com
- 1T26
- IATA: Guerra no Oriente Médio corta pela metade o lucro ...
- Quem vende em marketplace paga imposto sobre dinheiro que ...
11Perguntas frequentes
É possível faturar mais e ter menos lucro?
Sim. A receita pode crescer enquanto o lucro diminui quando descontos, comissões, impostos, custos diretos, prazo de recebimento e retrabalho aumentam mais que as vendas. O dono precisa analisar margem por oferta e comparar receita vendida com dinheiro recebido.
Qual número devo olhar primeiro quando o faturamento cresce?
Compare a margem real por produto, serviço, plano, coleção ou contrato. Depois compare o que foi vendido com o que entrou no caixa. O primeiro corte mostra se a venda adicional deixou resultado e se o crescimento exige capital de giro.
Receita e caixa são a mesma coisa?
Não. Receita registra vendas realizadas conforme o critério adotado pela empresa. Caixa representa o dinheiro que efetivamente entrou no prazo necessário para pagar contas, investir e manter a operação funcionando. Vendas a prazo podem aumentar a receita e apertar o caixa.
Desconto sempre reduz o lucro?
Desconto reduz a margem quando não existe espaço econômico para concedê-lo. A empresa precisa definir margem mínima por oferta e impedir que a comissão premie vendas que destroem resultado. Um desconto pode ter finalidade estratégica, mas precisa ser medido.
Como a comissão pode fazer a margem encolher?
Quando a comissão é calculada somente sobre faturamento bruto, o vendedor pode dar desconto para bater meta. O dono perde margem e ainda paga comissão sobre a venda enfraquecida. A remuneração deve considerar margem, mix, recorrência e reativação da carteira.
A Regra dos 40% serve para qualquer empresa?
A referência foi criada para observar crescimento e margem em empresas SaaS, software como serviço. Outros negócios podem usar a lógica de equilibrar crescimento e rentabilidade, mas precisam adaptar os indicadores ao ciclo de venda, caixa, margem e capacidade operacional próprios.
Vender mais a prazo é sempre um problema?
Não. O problema é vender a prazo sem planejamento de capital de giro. Compare o prazo dado ao cliente com o prazo obtido dos fornecedores e acompanhe mensalmente a diferença entre vendas realizadas e recebimentos.
O que a Auditoria de Lucro analisa?
A Auditoria de Lucro entrega uma leitura técnica de uma hora sobre pontos de vazamento, como lead não atendido, verba que não responde, conversão travada, base parada e processo comercial sem dono. A RG abre no máximo três auditorias por semana.